
26 de setembro de 2026 · 9 min de leitura ·
1,865 palavras
Eixo: Vida pública · Vetores: Interpretação econômica, Tratamento de dados
Neste segundo artigo da série, examino uma previsão que o artigo anterior deixou em aberto e que a teoria da qual esta série parte sustenta com clareza: se o horizonte de quem governa é o mandato, não deveria mudar apenas quando o dinheiro sai, mas também no que ele é gasto. O governante que não é dono do patrimônio público, e sim usufrutuário por prazo certo, teria razão para preferir a despesa de benefício imediato e visível à despesa cujo retorno amadurece no mandato alheio.
A previsão é verificável, e é o que faço aqui. O texto se destina ao leitor do direito, da empresa e da academia: os conceitos entram definidos, e nenhum número aparece sem fonte e sem data. As seções seguintes expõem, nesta ordem, a distinção que torna a medição possível, o achado, o exemplo cearense, a contraprova que o corrige, a leitura teórica diante de um resultado inesperado e os limites do que os números autorizam a afirmar.
Adianto o essencial, porque o leitor tem direito a saber onde o texto vai dar: a previsão não se confirmou.
A distinção que importa
Toda despesa pública se divide, na classificação orçamentária brasileira, em dois grandes grupos que interessam a esta medição. O custeio paga o funcionamento: combustível, medicamento, contrato de serviço, manutenção. O investimento constrói ou adquire o que dura: a obra, o veículo, o equipamento.
Vale dizer: um paga o presente, o outro constrói o futuro. Em linguagem de gente, é a diferença entre abastecer a ambulância e comprar a ambulância.
A distinção importa para a tese porque as duas despesas têm horizontes distintos. O custeio se vê no mês. A obra se inaugura depois, às vezes bem depois, e frequentemente na gestão seguinte. Se a preferência temporal do usufrutuário é o que move a decisão de gastar, a composição da despesa discricionária deveria pender para o custeio, e pender mais na janela eleitoral.
O instrumento medido é o mesmo do artigo anterior, pela mesma razão: a transferência especial, criada pela Emenda Constitucional 105, de 2019. O recurso sai da União e cai direto na conta do estado ou do município, sem convênio e sem plano de trabalho detalhado. É o repasse mais discricionário do orçamento brasileiro. E tem uma virtude rara para quem quer medir: o plano de ação declara, separadamente, quanto vai para custeio e quanto vai para investimento. A preferência, aqui, é declarada pelo próprio ente, antes de qualquer interpretação de quem analisa.
O achado
A leitura tomou, na API pública do Transferegov, os 57.827 planos de ação registrados desde a criação do instrumento, e considerou os 52.956 na situação "Ciente", que é o plano válido. Os valores foram conferidos contra os 55.359 empenhos consumados, a mesma base do artigo 1, e as duas fontes produzem os mesmos percentuais.
A participação do custeio no total, ano a ano:
| Ano | Total (R$ bi) | Custeio |
|---|---|---|
| 2020 · eleição municipal | 0,62 | 9,18% |
| 2021 | 2,04 | 7,07% |
| 2022 · eleição geral | 3,32 | 8,95% |
| 2023 | 7,08 | 10,58% |
| 2024 · eleição municipal | 7,68 | 15,94% |
| 2025 | 6,90 | 14,54% |
| 2026 · eleição geral | 6,11 | 12,47% |
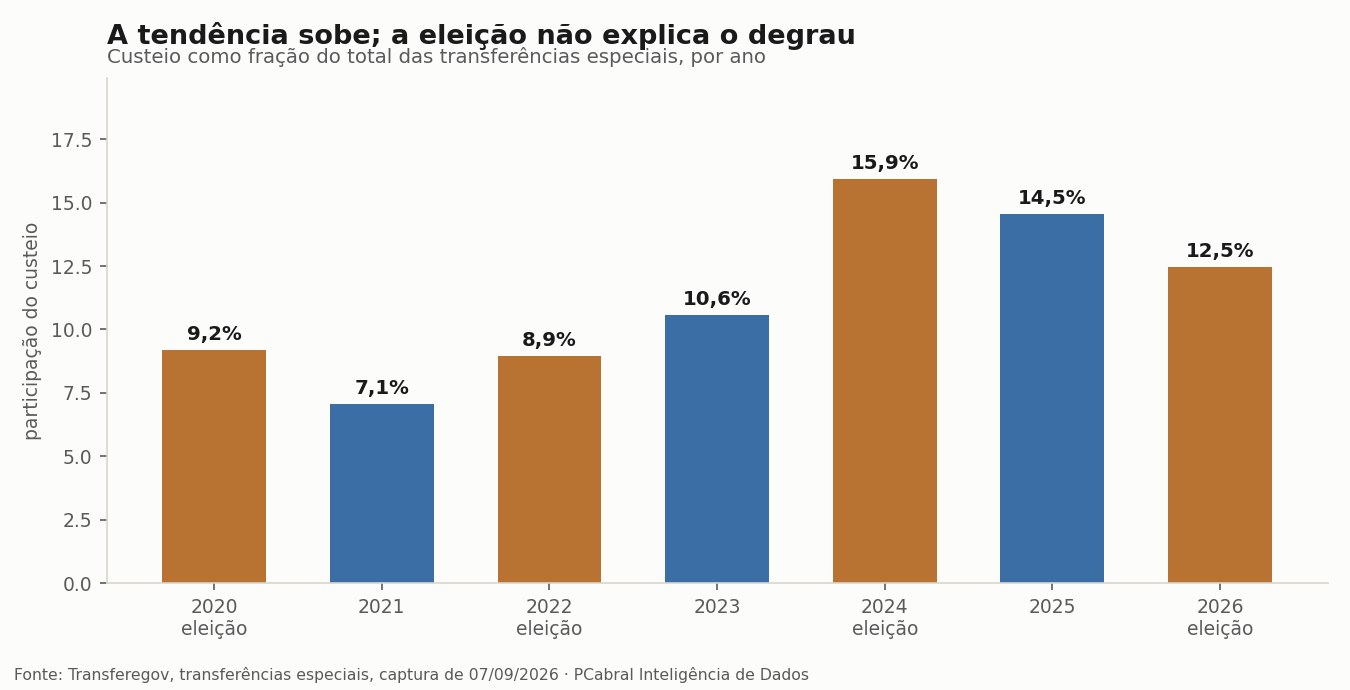
O primeiro fato que salta não é o ciclo: é a tendência. A participação do custeio sobe de 7% para perto de 15% ao longo de toda a série, com eleição e sem eleição. O instrumento nasceu quase inteiramente voltado a investimento e se tornou, ano após ano, mais permeável ao custeio.
Essa tendência é o ruído que pode ser confundido com o achado. Um ano eleitoral comparado ao anterior quase sempre mostrará mais custeio, simplesmente porque é mais tarde na série. Para separar as duas coisas, comparei cada ano eleitoral com a média dos dois anos vizinhos sem eleição:
| Ano eleitoral | Custeio | Média dos vizinhos | Diferença |
|---|---|---|---|
| 2020 | 9,18% | 7,07% | +2,11 pontos |
| 2022 | 8,95% | 8,82% | +0,12 ponto |
| 2024 | 15,94% | 12,56% | +3,38 pontos |
| 2026 | 12,47% | 14,54% | −2,07 pontos |
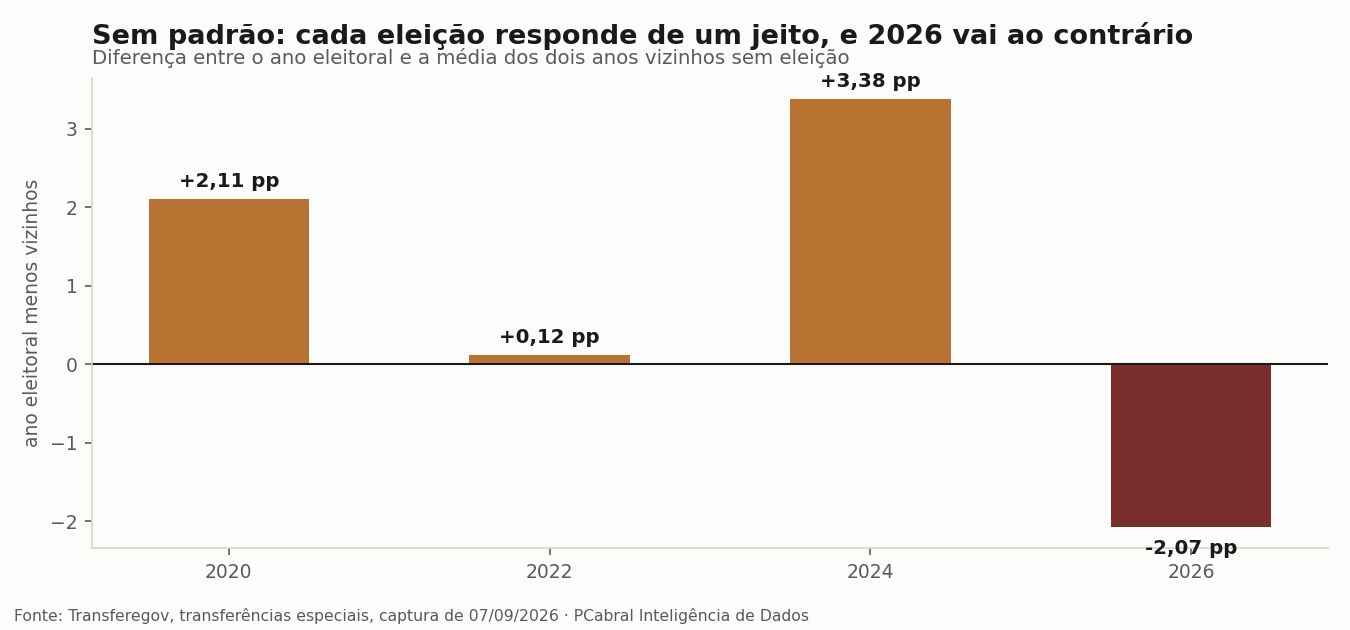
O resultado é inconsistente. Dois anos municipais mostram diferença positiva relevante, um ano geral mostra diferença praticamente nula, e o ano geral de agora vai para o lado oposto: em 2026, a participação do custeio está abaixo da do ano anterior sem eleição.
Não há, aqui, o padrão que a previsão anunciava.
O exemplo do Ceará
O artigo anterior mostrou que, entre maio e junho de 2026, quatro municípios cearenses concentraram a corrida ao marco legal. Os mesmos municípios respondem, agora, à pergunta da composição, e a resposta é categórica.
Em 2026, Pacajus recebeu R$ 15,72 milhões em transferências especiais, com zero de custeio. Parambu, R$ 14,06 milhões, também zero. Jaguaribe, R$ 8,21 milhões, zero. Caridade, R$ 10,57 milhões, com 5,88% de custeio. O Estado do Ceará, R$ 6,96 milhões, zero.
O Ceará inteiro, somados os 211 planos válidos de 2026, destinou R$ 19,2 milhões a custeio contra R$ 233,7 milhões a investimento: 7,59%, bem abaixo da média nacional do mesmo ano.
Registro o que a boa prática exige: nomear o ente não é imputar conduta a agente algum. Os números são declarações públicas de planos de ação, e aqui servem para mostrar comportamento agregado, não para julgar administrador.
O que a contraprova muda
O agregado nacional pode enganar por composição: se os municípios que aparecem em ano eleitoral não forem os mesmos que aparecem no ano seguinte, a comparação mede a troca dos entes, e não a mudança de conduta.
Por isso a contraprova obrigatória é feita sobre o mesmo ente. Isolei os municípios e estados presentes tanto em ano eleitoral quanto em ano não eleitoral, e comparei cada um consigo mesmo. São 5.087 entes comparáveis, uma base que cobre a quase totalidade da malha municipal brasileira.
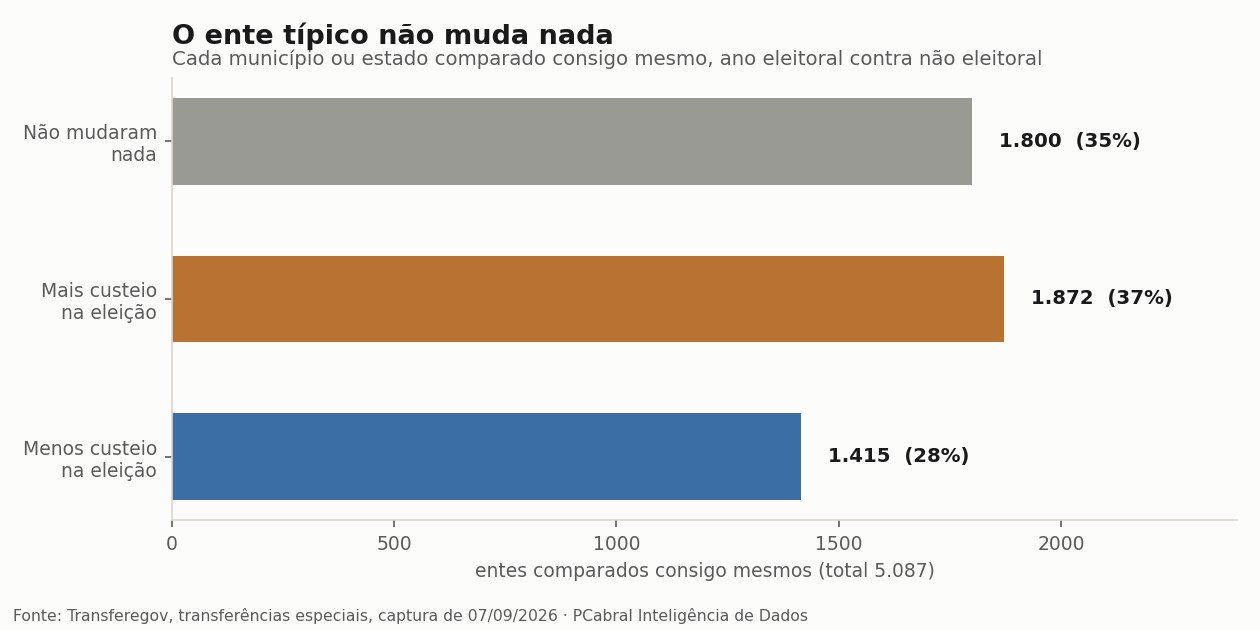
O resultado é o mais eloquente da medição. A diferença média é de +1,01 ponto percentual e a mediana é exatamente zero. Dos 5.087 entes, 1.872 puseram mais custeio no ano eleitoral, 1.415 puseram menos, e 1.800 não mudaram absolutamente nada.
Explico. Quando quase dois terços dos entes ou não mudam ou mudam para o lado contrário, e o ente típico não muda nada, não há efeito a explicar. A diferença média positiva vem de uma minoria com variação grande, não de um comportamento geral.
A leitura diante de um resultado inesperado
Há duas leituras possíveis, e a honestidade do método exige apresentar as duas.
A primeira é que a previsão estava errada nesta forma. A preferência temporal existiria, mas não se manifestaria na composição da despesa, e sim apenas no calendário. É o que o conjunto dos dois artigos sugere: o artigo 1 encontrou inversão completa do calendário em ano eleitoral, com nitidez que não deixa dúvida; este artigo não encontra padrão algum na composição.
A segunda leitura é que o instrumento escolhido não permite o teste. A transferência especial é, por desenho e por preferência dos entes, majoritariamente voltada a investimento: mesmo no pico da série, quase 85% do volume vai para capital. Pode ser que a preferência por custeio se manifeste em outras rubricas do orçamento, e que aqui ela esbarre no que o instrumento comporta.
Há ainda a explicação administrativa, que não é teórica e precisa ser dita: obra tem prazo de execução, projeto e licitação próprios, e a decisão de investir pode ser tomada com anos de antecedência, por razões que nada têm a ver com o calendário eleitoral. Esta medição não consegue separar a preferência do gestor da inércia do procedimento.
Prefiro a primeira leitura, com uma ressalva. O achado deste artigo não enfraquece a tese: ele a delimita. Mostra em que dimensão o comportamento aparece e em que dimensão não aparece. Tese que se confirma em tudo que se mede costuma ser tese mal medida.
O que este número não autoriza a dizer
Não autoriza afirmar que não existe ciclo político-orçamentário: a medição cobre um instrumento, não o orçamento inteiro. Não autoriza atribuir a nenhum administrador a decisão de gastar em custeio ou em investimento por motivo eleitoral, porque conduta individual não se lê em dado agregado. Não autoriza leitura distributiva entre unidades da federação, porque os percentuais por estado vão de 2,95% em Santa Catarina a 26,54% no Acre sem que haja, nesta medição, população nem estoque de obras para servir de denominador. E não autoriza conclusão sobre 2026 fechado, porque o ano é parcial: os dados foram capturados em 7 de setembro de 2026.
Conclusão: o achado diante da tese
A previsão submetida ao teste foi: em ano eleitoral, a despesa discricionária pende para o custeio. Três testes independentes a rejeitam.
(1) Separada a tendência de alta que atravessa toda a série, os anos eleitorais não se distinguem dos vizinhos de modo consistente, e 2026 aparece 2,07 pontos abaixo do ano anterior sem eleição.
(2) Comparado cada ente consigo mesmo, em 5.087 casos, o ente típico não muda nada: a mediana da diferença é zero.
(3) No exemplo cearense, os quatro municípios que protagonizaram a corrida ao marco legal destinaram praticamente todo o recurso a investimento, não a custeio.
A leitura que sobra é mais estreita e, por isso, mais sólida: nas transferências especiais, o horizonte curto de quem decide aparece no quando, não no no quê. O calendário se dobra à urna; a composição, não.
Resta a pergunta que o próximo artigo terá de enfrentar: se a pressa não altera o destino do dinheiro, o que exatamente se antecipa quando se antecipa o gasto?
Nota de método
Fonte: API pública do Transferegov, transferências especiais, endpoints de plano de ação e de empenho, capturados em 7 de setembro de 2026 e ancorados localmente com registro de contagem e resumo criptográfico. Base de planos: 57.827 registros, dos quais 52.956 na situação "Ciente", únicos critérios considerados. Base de empenhos: 60.322 registros, dos quais 55.359 na situação "Enviado", mesma régua do artigo 1; as 4.963 minutas ficaram fora por serem intenção e não ato. Custeio e investimento vêm declarados em campos próprios do plano de ação e foram conferidos contra o grupo de natureza da despesa no empenho, com resultados coincidentes.
Anos eleitorais considerados: 2020 e 2024, municipais; 2022 e 2026, gerais. A separação entre tendência e ciclo compara cada ano eleitoral à média aritmética dos dois anos vizinhos sem eleição. A contraprova pareia cada ente consigo mesmo pelo cadastro nacional de pessoa jurídica, exigindo presença em ambos os tipos de exercício.
Limitações declaradas: 2026 é ano parcial; a comparação entre o período anterior e o posterior ao marco legal de 4 de julho não foi possível em 2024 e em 2026, porque nesses anos não há empenho algum depois do marco, fato que confirma o achado do artigo anterior e impede este; e não há, nesta medição, denominador populacional que permita leitura per capita.
Medição e código em `relatorios/medicao_02.json` e `coletores/medir_composicao.py`, no repositório da série.